
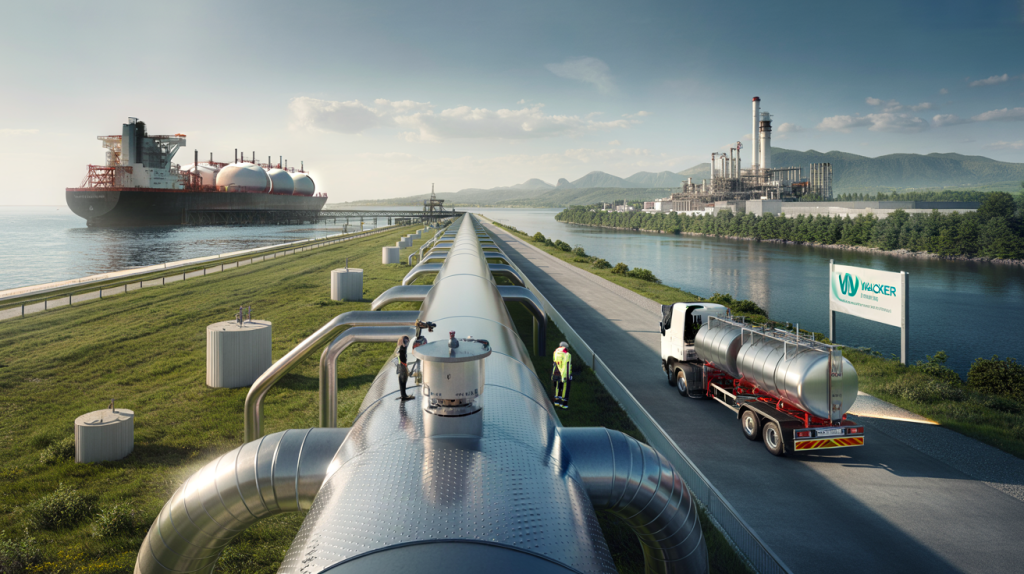
El hidrógeno ya no es promesa lejana. Alemania define tuberías, puertos y contratos para moverlo a escala industrial, y en ese tablero Wacker Chemie aparece donde importa: en el corazón químico bávaro que pide molécula limpia y asequible para descarbonizar procesos intensivos.
La pieza que cambia la partida llegó con el Wasserstoff-Kernnetz. La Bundesnetzagentur aprobó un núcleo de 9.700 kilómetros para 2032, con gran parte de gasoductos reconvertidos y un marco de financiación regulado, pensado para conectar centros industriales desde el norte hasta el sur del país (Bundesnetzagentur, 14 de noviembre de 2023 : bundesnetzagentur.de). En el sur, el cluster ChemDelta Bavaria, donde opera Wacker Chemie en Burghausen, empuja por enlaces firmes hacia la red troncal y los corredores europeos (chemdelta-bavaria.de).
Wacker Chemie y el transporte de hidrógeno en Baviera
La necesidad es clara. El Gobierno alemán estima una demanda de 95 a 130 TWh de hidrógeno en 2030, con una fracción relevante proveniente de importaciones, lo que exige redes seguras y puntos de entrega industriales definidos para consumidores ancla como Wacker Chemie (BMWK, actualización de la Estrategia Nacional de Hidrógeno 2023 : bmwk.de).
Wacker Chemie fijó objetivos climáticos que reclaman hidrógeno bajo en carbono en procesos y energía de proceso. El grupo anunció la meta de reducir a la mitad sus emisiones absolutas para 2030 y alcanzar la neutralidad climática en 2045, condicionando inversiones a la disponibilidad de electricidad renovable e hidrógeno verde en sus centros en Alemania, incluido Burghausen (Wacker Chemie, 29 de marzo de 2022 : wacker.com).
La ecuación de costes guía cada paso. Con la red troncal en marcha, la industria bávara persigue conexiones que acerquen molécula competitiva desde puertos del norte o desde países vecinos, y que reduzcan la dependencia de camiones o soluciones temporales con cuellos de botella locales.
Pipelines, EHB y el nuevo mapa: cuándo conviene la tubería
La experiencia internacional lo respalda. El transporte por gasoducto dedicado o reconvertido suele ofrecer el menor coste por kilogramo y la mayor fiabilidad a largo plazo, sobre todo en corredores de alto caudal. La Agencia Internacional de la Energía detalla que las rutas por tubería dominan en escenarios de demanda sostenida, mientras que las opciones marítimas penalizan con energía de conversión y logística adicional, en particular al licuar hidrógeno o al craquear amoníaco en destino (IEA, Global Hydrogen Review 2023 : iea.org).
La visión europea empuja en la misma dirección. El European Hydrogen Backbone proyecta una red continental de decenas de miles de kilómetros para 2040, mayoritariamente reconvertida desde gas natural, con ramales hacia los grandes valles químicos, Baviera incluida, y enlaces transfronterizos para importaciones y tránsito interno de la Unión Europea (EHB, mapas y análisis : ehb.eu).
Para un actor como Wacker Chemie, la señal es operativa. Un punto de entrega en red troncal cerca de planta, con presión y calidad estables, evita inversiones duplicadas en almacenamiento y reduce riesgos de parada de unidad por desabasto. Ese detalle lo cambia todo en economía de sitio.
LOHC y amoníaco: mover hidrógeno sin mover hidrógeno
Hay rutas paralelas que resuelven huecos donde la tubería aún no llega o donde el volumen es variable. Transportar hidrógeno como amoníaco o como LOHC permite usar infraestructura líquida y barcos, con ventajas operativas conocidas por la industria química. Conviene mirar números para no caer en falsas expectativas.
El hidrógeno licuado exige un gran gasto energético en la etapa de licuefacción. El amoníaco necesita craqueo en destino con pérdidas térmicas y catalíticas medibles. En LOHC, se almacena la molécula en un portador orgánico a condiciones ambientales, con densidades volumétricas altas y manejo similar a un combustible líquido, pero la deshidrogenación consume calor de proceso y requiere catalizadores específicos. La IEA estima penalizaciones energéticas relevantes en estas cadenas respecto al movimiento directo por tubería, y pide evaluar caso por caso según distancia y escala de proyecto (IEA, 2023).
Un dato práctico ilustra el potencial de LOHC. Tecnologías comerciales reportan densidades cercanas a 57 kilogramos de hidrógeno por metro cúbico de portador, lo que facilita usar tanques estándar y logística marítima o por carretera mientras la red se construye (Hydrogenious LOHC Technologies : hydrogenious.net).
- Pipelines dedicados o reconvertidos : menor coste a gran escala y suministro continuo en corredores industriales, con plazos de puesta en marcha atados a permisos y construcción.
- Amoníaco como vector : transporte marítimo maduro y abundante, con necesidad de craqueo en destino y especificaciones estrictas para uso en procesos.
- LOHC líquido : manejo sencillo y alta densidad volumétrica, con consumo térmico en la etapa de liberación de hidrógeno y retorno del portador.
- Hidrógeno líquido : útil para nichos de alta densidad energética, impactado por el gasto de licuefacción y la evaporación.
Qué falta para acelerar: puntos de entrega, contratos y señales de precio
Quedan piezas por encajar para que el hidrógeno fluya de forma bancaria en un balance industrial. La red troncal alemana prevé financiación regulada y una puesta en servicio escalonada hasta 2032, con inversiones del orden de decenas de miles de millones de euros y fuerte reconversión de gasoductos existentes, según la resolución de la Bundesnetzagentur de 2023.
El paso comercial corre en paralelo. Alemania puso en marcha subastas y mecanismos de apoyo para cerrar la brecha de costes del hidrógeno renovable en la industria, incluidos contratos de largo plazo orientados a procesos químicos y refino, que dan visibilidad a productores y consumidores sobre precio y volumen futuro en los nudos de la red troncal y en puertos de entrada del norte del país (BMWK, 2023 : bmwk.de).
Para Wacker Chemie y el ecosistema de ChemDelta Bavaria, el mapa operativo se vuelve concreto con tres decisiones encadenadas. Definir especificaciones de pureza y presión en el punto de toma industrial, alinear contratos de suministro con la rampa de la red troncal y elegir, mientras tanto, la teconología de respaldo correcta entre amoníaco, LOHC o suministro por carretera. Esa secuencia minimiza costes hundidos y reduce la incertidumbre de inversión de planta.
Fuentes : Bundesnetzagentur 2023, BMWK 2023, IEA 2023, European Hydrogen Backbone, ChemDelta Bavaria, Wacker Chemie.