
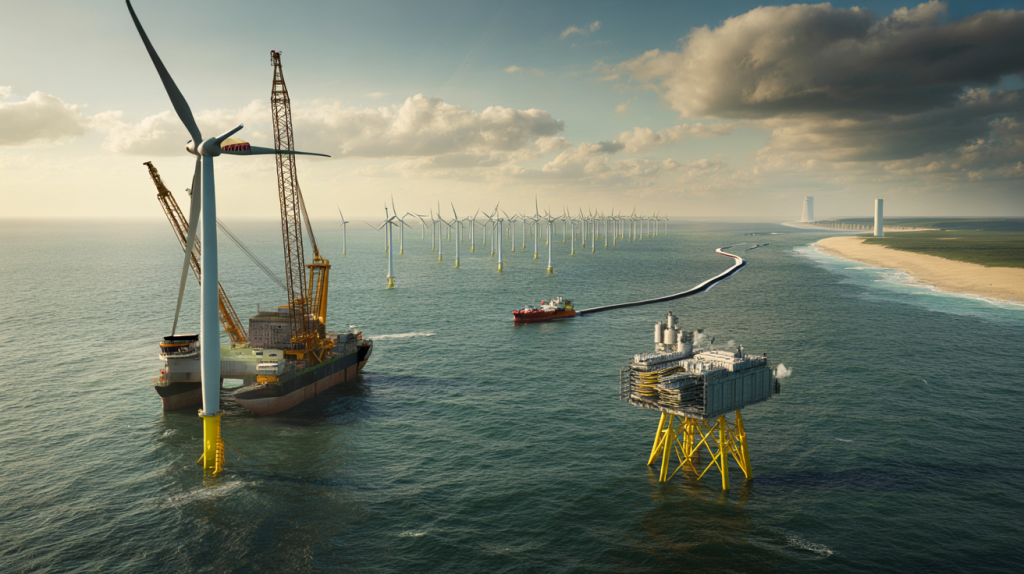
El Reino Unido entra en la liga de los megaparques marinos. Hablamos de proyectos de 2 GW o más, capaces de aportar varios millones de hogares equivalentes y de inclinar la balanza del precio mayorista cuando sopla con fuerza. No es una promesa lejana: Dogger Bank ya genera y Hornsea 3, con 2.85 GW, tiene decisión final de inversión confirmada.
La meta pública marca el ritmo: 50 GW de eólica marina instalados para 2030, con 5 GW flotantes incluidos, según el Gobierno británico en «Powering Up Britain» de 2023. Ese objetivo empuja una nueva escala industrial. Zonas adjudicadas en 2021 por The Crown Estate sumaron 8 GW en Round 4, y el programa ScotWind de 2022 añadió 27.6 GW de futuros desarrollos en Escocia. El foco ahora está en cómo y cuándo llegan los parques de 2 GW a la red y al mercado.
Parques eólicos marinos de 2 GW en Reino Unido: proyectos y fechas
Dogger Bank marcará un antes y un después. Sus tres fases A, B y C totalizan 3.6 GW y entregaron su primera electricidad en octubre de 2023, con entrada escalonada hasta mediada la década, según SSE Renewables y Equinor. La cifra pública de los promotores es clara: 6 millones de hogares equivalentes cuando esté plenamente operativo.
Hornsea 3, de Ørsted, eleva el listón de los 2 GW. Con 2.85 GW y decisión final de inversión anunciada en diciembre de 2023, su construcción arranca a mediados de década con equipos de última generación y una cadena de suministro ya afianzada en Humber, conforme a Ørsted. En paralelo, proyectos del entorno Norfolk y East Anglia, en el Mar del Norte, preparan fases que oscilan entre 1.4 y cerca de 2 GW por activo, a medida que cierran contratos y acceso a red.
El contexto de base ayuda a leer la escala: la capacidad eólica marina instalada en Reino Unido superó los 14 GW en 2023, con incrementos anuales notables impulsados por Hornsea 2 y los primeros aerogeneradores de Dogger Bank, según RenewableUK. La tendencia empuja hacia menos parques, pero más grandes, con impactos nítidos en logística, puerto y precios horarios de la electricidad.
Cómo funciona esta escala de 2 GW: turbinas, cables y puertos
Un parque de 2 GW no se parece a los pioneros de hace una década. Hoy, las turbinas comerciales de referencia se mueven entre 14 y 15 MW, con modelos de GE Vernova y Siemens Gamesa anunciados para la segunda mitad de la década. Eso significa menos unidades por proyecto y más energía por máquina, torres y palas de más de 100 metros y cimentaciones sobredimensionadas para aguas profundas y suelos exigentes.
Esta escala obliga a puertos con superficie libre, grúas pesadas y calados amplios. El corredor del Humber y Teesside ha captado inversiones fabriles y de ensamblaje, con ampliaciones de factorías de palas y nuevas plantas de monopilotes en los últimos años, con planes ligados a entregas hasta 2030. La cadena logística se vuelve crítica y, cuando falla, los retrasos se pagan en costes financieros.
Para entender qué implica un parque de 2 GW en la práctica conviene tener en mente algunas magnitudes básicas.
- Entre 130 y 160 turbinas de 12 a 15 MW cada una, según tecnología elegida.
- Una subestación marina principal, a veces dos, y enlaces HVDC cuando la distancia a costa lo exige.
- Cables de exportación de hasta cientos de kilómetros acumulados y varios puntos de aterrizaje coordinados con comunidades locales.
- Flotas de instalación y mantenimiento dedicadas, con base en puertos cercanos y ventanas meteorológicas milimetradas.
Costes, CfD y precios de la energía: dónde está la palanca
La financiación gira en torno a los contratos por diferencia. En 2022, la subasta AR4 cerró la eólica marina fija en 37.35 libras por MWh en precios de 2012, un récord de competitividad para la tecnología, según BEIS. Un año después, la AR5 de 2023 quedó sin adjudicaciones para eólica marina por un tope máximo demasiado bajo frente a la inflación de materiales y fletes, tal y como reconoció el Departamento de Seguridad Energética.
Tras ese tropiezo, el Gobierno elevó el precio tope para la AR6 a 73 libras por MWh en valores de 2012 para eólica marina fija y mejoró el marco para flotante, con el objetivo de recuperar volumen en 2024, de acuerdo con DESNZ. La señal de precio importa: un parque de 2 GW moviliza miles de millones de libras y plazos de construcción de varios años, con sensibilidad alta al coste de capital y a la curva de tipos.
En mercado, la irrupción de 2 GW concentrados se nota. Cuando hay viento fuerte y demanda media, los precios horarios caen y desplazan generación fósil. Con picos de carga o calmas, suben. Más interconexiones y almacenamiento suavizan esa curva. Por eso los promotores piden certidumbre regulatoria y de red para cerrar compra de equipos y contratos EPC sin sobrecostes sorpresivos.
Red eléctrica y conexión: el elemento que falta para cerrar el círculo
La red onshore es el cuello de botella silencioso. El diseño holístico de la red para 2030 publicado por el operador del sistema en 2022 trazó nuevas rutas de transmisión y conexiones para integrar la oleada eólica marina en Inglaterra y Escocia. A la vez, Ofgem aprobó en 2023 el paquete Accelerated Strategic Transmission Investment con unas 26 obras y alrededor de 20 mil millones de libras hasta 2030 para reforzar corredores críticos y nuevos enlaces, según Ofgem.
Los plazos de permisos también cuentan. El Gobierno se comprometió a recortar tiempos de autorización para eólica marina y red, con ventanillas únicas y procesos en paralelo desde 2022. Si esa agilización se cumple, los parques de 2 GW llegarán a tiempo para apuntalar el objetivo de 2030 y anclar fábricas y empleo cualificado en puertos estratégicos. Si no, habrá capacidad lista en el mar esperando conexión en tierra, una paradoja cara y evitable que ya se ha visto en otros mercados.
Queda una pieza táctica: coordinar subastas de capacidad de red, calendarios de CfD y decisiones de inversión para que casen con disponibilidad de buques, de cables y de grandes componentes. Ese encaje, bien orquestado, convierte los 2 GW por proyecto en un flujo estable de nueva generación firme en términos estadísticos, con impacto visible en facturas y en seguridad de suministro. Suena técnico, pero es muy terrenal: menos volatilidad y más producción local cuando hace viento en el Mar del Norte. Y sí, a esa escala cada retraso cuesta un monton.