
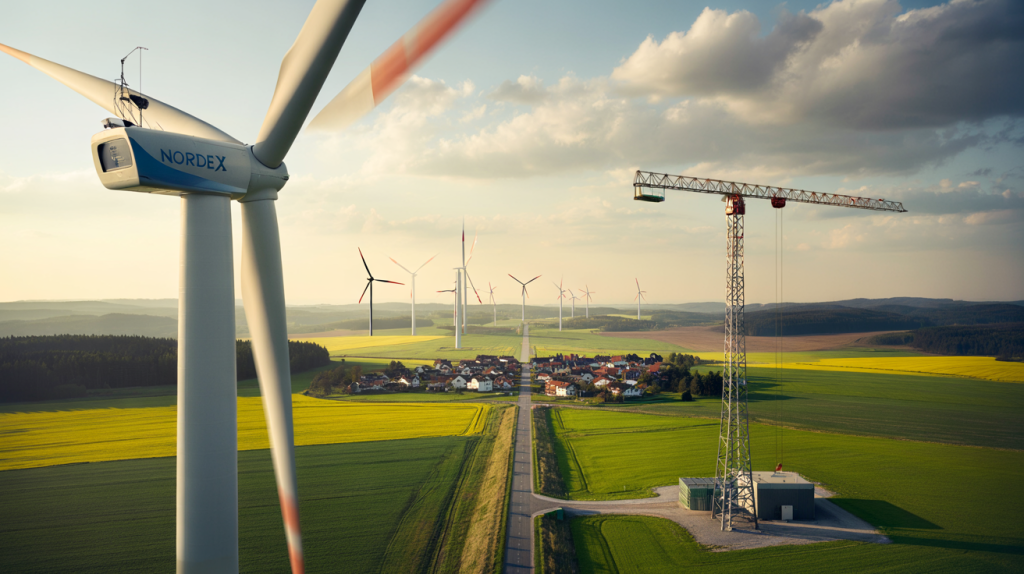
Un pedido de 91 MW no transforma un país por sí solo, pero sí cambia el pulso del mercado. Nordex Group confirmó nueva capacidad eólica terrestre en Alemania por 91 MW, una señal clara de que el despliegue crece donde la demanda de energía limpia aprieta y las reglas ya empujan para construir más rápido.
El movimiento encaja con la hoja de ruta oficial, que eleva la eólica terrestre a 115 GW para 2030 y fija un objetivo de 80 % de electricidad renovable ese mismo año, según el Ministerio Federal de Economía y Protección del Clima, BMWK, y la última reforma del EEG 2023. En corto, Alemania necesita sumar parques y repotenciar los existentes a un ritmo sostenido para cuadrar la ecuación.
Nordex en Alemania, 91 MW y el mapa de la transición energética
La clave está en la escala, y 91 MW añaden inercia donde importa. Con el factor de capacidad medio de la eólica terrestre en 2023 en torno al 27 %, esta potencia puede producir unos 215 GWh anuales, cálculo directo con datos de Fraunhofer ISE Energy Charts, año 2023.
Puestos en la vida real, esos 215 GWh equivalen al consumo anual de cerca de 60,000 hogares tipo en Alemania si se toma una referencia de 3,500 kWh por vivienda y año, cifra de la patronal energética BDEW para un hogar de tres personas. Es una aproximación, sí, pero orienta bien la magnitud.
El encaje regulatorio también empuja. La ley Wind-an-Land define metas de suelo para la eólica terrestre, 1.4 % del territorio en 2027 y 2 % en 2032, para desbloquear espacio y permisos. Ese marco reduce cuellos de botella y da visibilidad a fabricantes como Nordex en la planificación de su cartera.
Impacto real : producción estimada, malentendidos frecuentes y un ejemplo claro
Una confusión habitual es mezclar potencia con energía. La potencia son los 91 MW, la energía es lo que el viento permite generar a lo largo del año, que depende del recurso eólico, las paradas programadas, la orografía y posibles limitaciones de red.
Otro error común es imaginar turbinas girando siempre al máximo. No ocurre. Con un factor de capacidad medio del 27 % en Alemania, la producción se reparte en picos y valles según patrones estacionales y horarios del viento, documentados por Fraunhofer ISE en sus series horarias públicas de 2023.
Ejemplo numérico sencillo. 91 MW por 8,760 horas y por 0.27 rinden cerca de 215 GWh al año. Divididos entre 3,500 kWh por hogar dan algo más de 60,000 viviendas. Si el emplazamiento rinde un 30 %, la cifra sube, si rinde un 24 %, baja. No hay magia, hay física y buen recurso.
Mercado eólico alemán : señales de 2023, competencia y la pieza que falta
El telón de fondo acompaña. La eólica terrestre volvió a acelerar en 2023, con 3.6 GW nuevos según el balance anual de la asociación BWE, una mejora frente a años de parón que reposiciona al país en el tablero europeo.
La demanda de equipos crece con fuerza y la cadena de suministro ha ido ajustando plazos y precios, entre costes de materias primas más estables y contratos mejor indexados. Para fabricantes como Nordex, pedidos en bloques de decenas de MW permiten programar logística, ingeniería y servicio con menos fricción.
Queda una pieza crucial para que los 91 MW rindan todo su potencial, la red. Los operadores de transporte planifican refuerzos y nuevas líneas a gran escala, y la coordinación entre conexión, almacenamiento y gestión de la demanda marcará cuánta energía renovable llega efectivamente al usuario. Sin esa sincronía, parte de la producción podría verse limitada y eso diluye el impacto real de cada nueva instalacción.
Fuentes : BMWK y EEG 2023 para objetivos 2030, Wind-an-Land-Gesetz para metas de suelo, Fraunhofer ISE Energy Charts 2023 para factor de capacidad, BDEW para consumo medio por hogar, BWE para nuevas instalaciones eólicas 2023.