
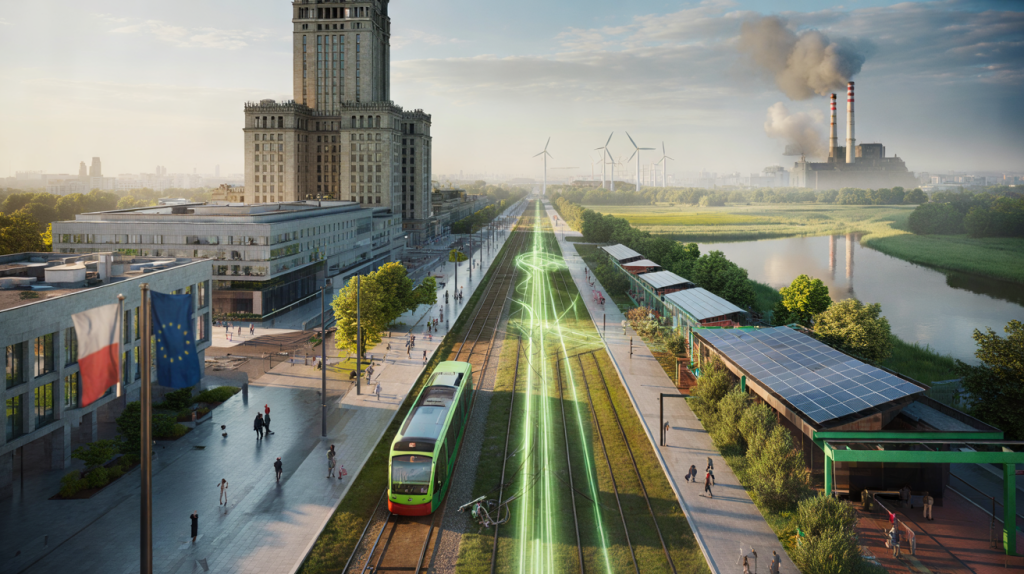
Polonia inauguró los bonos verdes soberanos en 2016. Qué financia hoy, qué cambia con la norma europea y cómo atraer capital para acelerar la transición.
Un hito abrió el mercado: Polonia lanzó el primer bono verde soberano del mundo en diciembre de 2016 por 750 millones de euros, y marcó el camino para otros Estados europeos y emergentes (Ministerio de Finanzas de Polonia, 2016). Desde entonces, el país usa esta herramienta para canalizar dinero hacia proyectos climáticos mientras afronta una matriz eléctrica muy dependiente del carbón.
La urgencia se entiende con un dato duro. El carbón aportó cerca del 70 por ciento de la generación eléctrica polaca en 2022, un peso que retrasa objetivos de clima y competitividad industrial, aunque convive con un desarollo acelerado de renovables a escala local y municipal (Agencia Internacional de la Energía, 2023). En ese cruce, los bonos verdes se vuelven una vía de financiación con demanda internacional y costo competitivo.
Polonia y los bonos verdes : contexto, objetivos y el dato que marca la diferencia
La primera emisión soberana verde de Polonia en 2016 forjó un precedente que dio confianza a inversores institucionales de Europa y Asia, con un marco que detalló criterios ambientales, selección de proyectos y reporte de impactos, y que después se actualizó para seguir buenas prácticas globales basadas en los Green Bond Principles de ICMA de 2021 (ICMA, 2021).
La política pública empuja en la misma dirección. El Mecanismo de Recuperación y Resiliencia de la Unión Europea exige un 37 por ciento de gasto climático en los planes nacionales, lo que crea un embudo de proyectos elegibles y un pipeline más visible para el mercado de capitales polaco y europeo en los próximos años (Comisión Europea, 2021).
La foto que muchos buscan es clara a partir de aquí: Polonia usa sus bonos verdes soberanos para financiar transporte limpio, eficiencia energética y energías renovables, con asignaciones y reportes anuales publicados por el Tesoro que permiten seguir cada zloty o euro destinado a objetivos ambientales medibles, y con auditorías de impacto que refuerzan la trazabilidad de las reducciones de emisiones (Ministerio de Finanzas de Polonia, Informes de Asignación).
Qué financia la emisión soberana verde : transporte, energía y ciudades
Las categorías elegibles del marco polaco incluyen modernización ferroviaria, movilidad urbana de bajas emisiones, eficiencia energética en edificios públicos, gestión sostenible del agua y biodiversidad. Ese menú prioriza obras que recortan consumo de energía y traslados en carretera, y que generan efectos colaterales como aire más limpio en Varsovia, Cracovia o Gdansk.
Ejemplos que aterrizan la narrativa: rehabilitación de líneas ferroviarias regionales para elevar capacidad y puntualidad, compra de tranvías eléctricos, parques eólicos terrestres conectados a redes locales, sustitución de calderas por sistemas de calefacción urbana más eficientes y proyectos de reforestación en cuencas vulnerables según los criterios del propio marco verde soberano (Marco de Bonos Verdes de la República de Polonia).
Reglas y confianza : Principios ICMA y el Estándar de Bonos Verdes de la UE
El mercado ya cuenta con dos brújulas. Una, los Green Bond Principles de ICMA, que recomiendan cuatro pilares: uso de fondos, proceso de evaluación y selección, gestión de fondos y reporte. Polonia se apoya en esa guía para estructurar emisiones y reportar impactos de forma comparable y entendible por inversores globales, año tras año (ICMA, 2021).
La otra, el Estándar de Bonos Verdes de la Unión Europea aprobado en 2023, que introduce una etiqueta voluntaria con alineación sustancial con la Taxonomía y un margen de flexibilidad del 15 por ciento para proyectos aún sin criterios detallados, junto con revisiones externas bajo supervisión de ESMA, aplicable desde 2024 en los plazos fijados por el reglamento (Parlamento y Consejo de la UE, 2023). Ese marco reduce el riesgo de greenwashing y homogeniza expectativas entre emisores e inversores.
Cómo emitir en Polonia sin perder tracción con inversores ESG
Un emisor que mira Polonia ve profundidad en euros y en zloty, y una base de inversores ESG atentos al detalle. La clave pasa por contar una historia creíble y medible, con una ejecución impecable en selección de proyectos y en reporting, y con comunicación clara en polaco e inglés durante todo el ciclo de vida del bono.
- Definir un marco verde alineado con ICMA y la Taxonomía de la UE, con metas ambientales específicas y selección de proyectos explícita.
- Obtener una opinión externa de calidad, preferentemente de verificadores registrados bajo el esquema europeo, y publicarla antes del roadshow.
- Armar una gobernanza de asignación con tesorería, sostenibilidad y obra pública, y cerrar reglas de gestión de remanentes en cuentas segregadas.
- Publicar informes anuales de uso de fondos e impacto con indicadores como toneladas de CO2 evitadas, energía renovable añadida o pasajeros ferroviarios adicionales.
- Elegir ventanas de mercado y monedas con bancos colocadores con tracción en ESG, y preparar respuestas a preguntas técnicas de taxonomía y elegibilidad.
El análisis converge en una idea sencilla. Con una dependencia alta del carbón y una cartera creciente de proyectos elegibles, Polonia usa los bonos verdes soberanos para abaratar y acelerar inversiones que bajan emisiones y mejoran servicios públicos, bajo estándares que hoy piden más transparencia y resultados verificables que nunca. Eso sostiene el apetito inversor y aporta disciplina a la transición.
Fuentes : Ministerio de Finanzas de Polonia 2016 y reportes de asignación; Agencia Internacional de la Energía 2023; ICMA Green Bond Principles 2021; Reglamento del Estándar de Bonos Verdes de la UE aprobado por Parlamento Europeo y Consejo en 2023; Comisión Europea 2021 sobre el porcentaje climático del Mecanismo de Recuperación y Resiliencia.