
Meta descripción: Objetivo 215 GW solares en 2030. Claves del Solarpaket I y el rol de Los Verdes en tejados, balcones y facturas en Alemania.
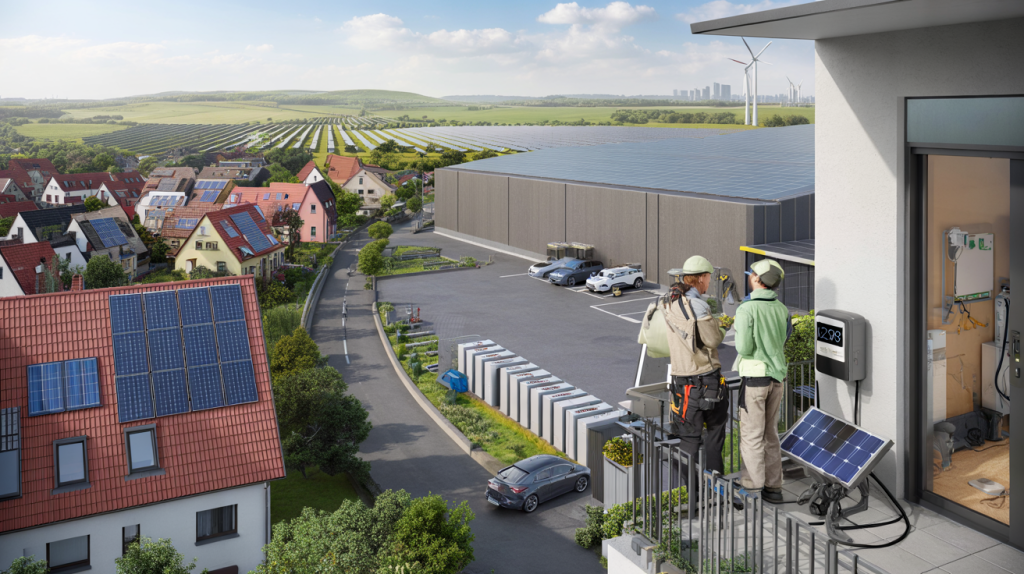
Récord tras récord y un mensaje claro : Alemania quiere que la luz del mediodía también alumbre su política energética. Con Los Verdes en el timón climático del gobierno, la energía solar vive un imppulso histórico, mientras el país se sacude la crisis del gas y acelera la transición en los tejados de casas, fábricas y granjas.
Los datos sostienen el giro : en 2023 se conectaron 14,1 GW fotovoltaicos, casi el doble que en 2022, y la potencia acumulada alcanzó 81,7 GW al cierre del año, según la Bundesnetzagentur, marzo de 2024. El objetivo político ya está fijado en ley : 215 GW solares para 2030 y 80 por ciento de electricidad renovable, marcado por la reforma de la Ley de Energías Renovables EEG 2023 del Ministerio Federal de Economía y Protección del Clima.
Los Verdes de Alemania y el salto solar : objetivos 2030
La cartera de Robert Habeck, copresidente de Los Verdes hasta 2022 y hoy ministro de Economía y Clima, impulsó el paquete normativo que elevó las metas. El EEG 2023 reorganizó subastas, mejoró la retribución del excedente para autoconsumo y dio prioridad a superficies ya selladas, con una consigna : velocidad sin chocar con la aceptación social.
Detrás del número de 215 GW hay una ecuación eléctrica concreta : cubrir picos de demanda con más fotovoltaica distribuida y grandes plantas, mientras la eólica marina y terrestre llenan el resto del calendario. No fue solo poesía legislativa. Llegaron trámites más ágiles y calendarios de conexión que quitan semanas al proceso, una petición recurrente de instaladores y ayuntamientos.
Solarpaket I 2024 : qué cambia en tejados, balcones y comunidades
El Solarpaket I pasó el Bundestag el 26 de abril de 2024 y recibió luz verde del Bundesrat el 17 de mayo de 2024, con publicación oficial posterior. El BMWK detalló que el paquete reduce burocracia, flexibiliza normas para autoconsumo, expande comunidades energéticas y abre la puerta a más agrovoltaica, alineado con las metas del EEG.
Para el usuario final el aterrizaje se nota en gestos cotidianos : registros simplificados en el Marktstammdatenregister, conexión más rápida a red baja tensión y reglas claras para balcones solares. La VDE actualizó el estándar que permite hasta 800 W de inyección en equipos enchufables, lo que democratiza la entrada a la fotovoltaica urbana.
Claves prácticas del Solarpaket I y normas asociadas que ya mueven el mercado :
- Registro más ligero y digital para pequeñas plantas y balcones, con menos campos obligatorios en el Marktstammdatenregister.
- Impulso al modelo de electricidad para inquilinos, con menos barreras para compartir kilovatios dentro de un mismo edificio.
- Vía rápida para ampliaciones de potencia en cubiertas existentes, sin rediseñar todo el expediente.
- Más opciones de agrovoltaica y sistemas sobre aparcamientos, con subastas específicas en el EEG 2023.
- Estándar VDE que admite 800 W en balcones, facilitando la conexión con enchufe y contador adecuado.
Datos duros : capacidad instalada, ritmos de conexión y precios
El año 2023 marcó un punto de inflexión. La Bundesnetzagentur informó 14,1 GW nuevos, frente a poco más de 7 GW en 2022, y un parque total de 81,7 GW al 31 de diciembre de 2023. La fotovoltaica aportó alrededor del 12 por ciento de la electricidad generada en 2023, en un mix donde las renovables alcanzaron cerca del 52 por ciento del consumo, según Fraunhofer ISE y AGEE Stat, balance 2024.
El patrón del boom se entiende al mirar la estructura : mucha cubierta comercial e industrial, autoconsumo doméstico más generoso y primeras oleadas de balcones solares. Ese cóctel bajó tiempos de retorno, sobre todo con precios mayoristas aún volátiles tras la crisis del gas. El diseño de subastas y tarifas del EEG 2023 sostuvo nuevas plantas en suelo sin desbordar costes del sistema, con volúmenes crecientes ya informados por el BMWK.
Lo que aún falta : redes, almacenamiento y fabricación local
El despliegue rápido choca con cuellos de botella conocidos : puntos de conexión saturados en zonas rurales, trámites municipales desiguales y escasez de mano de obra cualificada. Aquí entran baterías domésticas y comerciales, que aumenan su adopción y alivian picos de red, y una agenda de refuerzo de distribución que los operadores ya programaron a varios años vista.
Queda la pata industrial. Europa aprobó en 2024 el Reglamento de Industria de Cero Neto, que busca escalar fabricación local de tecnologías limpias. Alemania trabaja en criterios de resiliencia para concursos y en cadenas de suministro más diversificadas, sin frenar la bajada de costes que explica parte del tirón solar reciente.
La señal para hogares, pymes y ayuntamientos es nítida : quien planifica una instalación en 2024 encuentra menos pasos, reglas claras para compartir energía y un marco estable hasta 2030. Y un reloj corriendo, porque las metas legales del EEG 2023 y el Solarpaket I exigen mantener, e incluso superar, el ritmo que rompió marcas en 2023.