
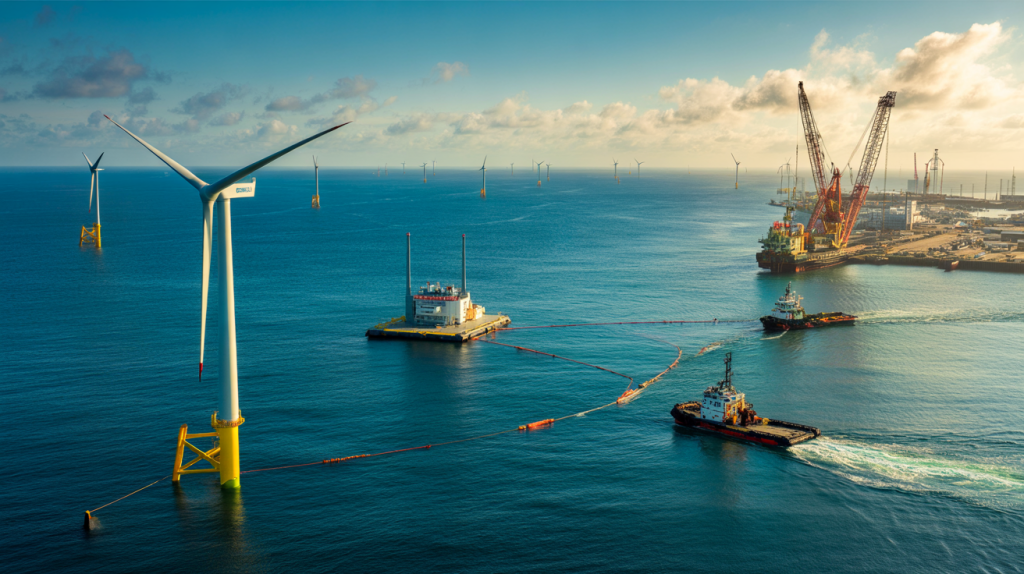
El viento en aguas profundas deja de ser promesa y se vuelve mercado. En 2023, Equinor terminó Hywind Tampen en Noruega con 88 MW, hoy el mayor parque flotante operativo, diseñado para alimentar plataformas energéticas en el mar según Equinor 2023.
La escala ya toma forma: la subasta federal de California adjudicó 4,6 GW en 2022 para zonas de gran profundidad, con carácter flotante, de acuerdo con BOEM 2022. La Comisión Europea fijó en 2020 un objetivo de 300 GW de eólica marina instalados en 2050, con la flotante como pieza clave en el Mediterráneo y el Atlántico noreste.
Eólica marina flotante: qué es y por qué importa
La flotante desplaza la cimentación fija por plataformas que se anclan al fondo con líneas de amarre. Funciona donde la profundidad complica o encarece las estructuras tradicionales, generalmente a partir de 60 metros.
El recurso eólico en esas zonas sopla más estable y con mayor velocidad media. La IEA señaló en 2019 que una gran parte del potencial marino global se encuentra en aguas profundas, inaccesibles con tecnologías fijas.
La tecnlogía ya rindió sobre el papel y en campo. Hywind Scotland, de 30 MW, reportó factores de capacidad por encima del 50 por ciento en sus primeros años, según datos publicados por Equinor en 2019.
Costes, plazos y madurez tecnológica en 2024
Los proyectos comerciales tempranos todavía cuestan más que la eólica fija. Informes de GWEC 2023 y BVG Associates apuntan a una reducción rápida a medida que aumentan el tamaño de plataformas y series de fabricación.
La ganancia operativa llega desde diseños modulares, integración en puerto y menos horas de buceo o grandes grúas mar adentro. WindFloat Atlantic, en Portugal, con 25 MW, probó ese enfoque en 2019 y 2020 con ensamblaje portuario y remolque, según los socios del consorcio.
Los plazos se concentran en permisos, conexión y refuerzo portuario. Con planeamiento previo, el montaje seriado reduce semanas críticas en ventana meteorológica, lo que mejora el perfil de riesgo del proyecto.
Mapa de mercados: Europa, Estados Unidos y Asia del Pacífico
Reino Unido y Escocia impulsan la oleada. El proceso ScotWind adjudicó en 2022 más de 25 GW de áreas, con una porción relevante apta para flotante, de acuerdo con Crown Estate Scotland 2022.
Noruega lanzó Utsira Nord con enfoque flotante y 1,5 GW en desarrollo, indicado por el Ministerio de Petróleo y Energía en 2023. Francia adjudicó proyectos precomerciales en el Mediterráneo y prepara licitaciones de escala mayor, según el Ministerio para la Transición Energética 2023.
En Estados Unidos, California y Oregón abren la puerta por la profundidad de la costa del Pacífico. BOEM cifra en 4,6 GW las áreas californianas adjudicadas en 2022, todas para flotante. En Asia, Japón y Corea del Sur mantienen pilotos y hojas de ruta con apoyo público, recogido por IRENA 2022.
España se posiciona como base industrial. La Hoja de Ruta de 2021 del MITECO fija entre 1 GW y 3 GW flotantes para 2030, con énfasis en puertos, I+D y demostradores, y prepara zonas de ordenación del espacio marítimo.
Cómo reducir riesgos y acelerar un proyecto rentable
La cadena de valor decide el capex y la curva de aprendizaje. Puertos con calado, explanadas amplias y grúas de gran capacidad facilitan el ensamblaje completo en tierra y el remolque del conjunto turbina-plataforma.
El diseño también marca la diferencia. Spar, semisumergible o TLP responden de forma distinta a oleaje y viento. Elegir tipología alineada con la logística local y la infraestructura eléctrica evita sobrecostes futuros.
Guía rápida para pasar de idea a parque en flotante :
- Definir el puerto base con calado, explanada y acceso a cadena de suministro regional.
- Seleccionar plataforma probada en condiciones de oleaje equivalentes y plan de fabricación seriada.
- Bloquear desde el inicio la solución de cables dinámicos y umbilicales con el operador de red.
- Diseñar la ruta de remolque y ventanas meteorológicas con simulación y contratos listos para zarpe.
- Anticipar requerimientos ambientales y de pesca con consulta temprana y datos de campo multianual.
La financiación entra cuando existe visibilidad regulatoria. Subastas con esquema de diferencia, contratos por diferencia o PPA corporativos a largo plazo han demostrado reducir el coste de capital, según la Comisión Europea 2020 y experiencias del Reino Unido.
Falta una pieza en varios países: conexiones específicas para flotante y calendarios de licitación vinculantes. Con estos dos elementos, los hitos de Noruega, Escocia y California pueden replicarse en cuencas como Canarias, Mediterráneo occidental y Japón, donde el viento sopla y el fondo marino exige soluciones flotantes.