
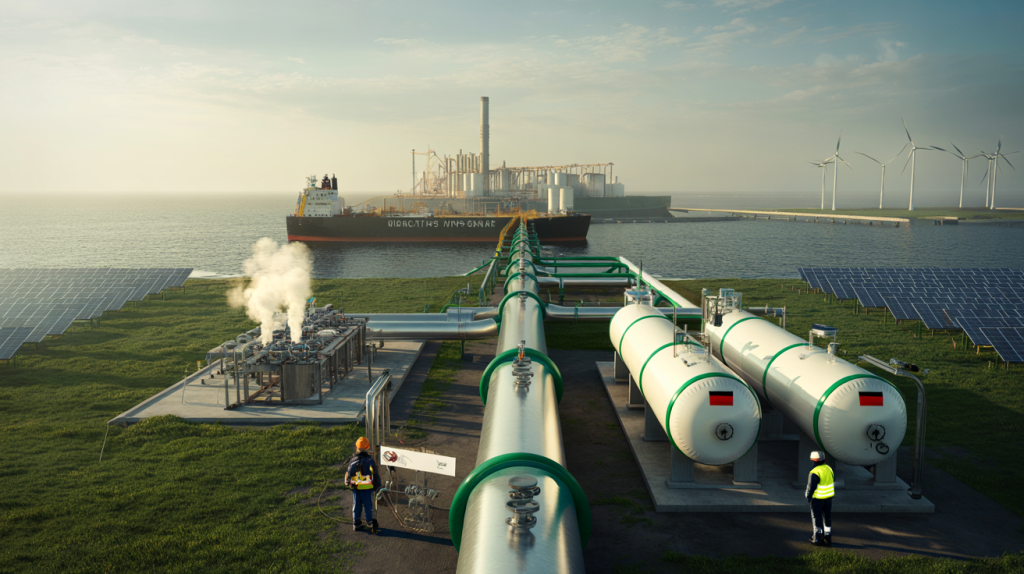
Alemania pisa el acelerador del hidrógeno verde para descarbonizar su industria pesada y blindar seguridad energética. El gobierno fijó 10 GW de electrólisis para 2030 y estima una demanda de 95 a 130 TWh ese mismo año, con entre 50 y 70 por ciento cubierto vía importaciones según la Estrategia Nacional de Hidrógeno actualizada en julio de 2023, fuente : Ministerio Federal de Economía y Protección del Clima.
La dirección es clara : acero, química y refino se preparan para sustituir gas y carbón con moléculas renovables, mientras puertos como Wilhelmshaven, Brunsbüttel y Stade se transforman en puertas de entrada de amoníaco verde. Acuerdos con Canadá, Namibia y Australia buscan asegurar suministro desde 2025, y un mercado específico de compra pública intenta dar precio y certidumbre a largo plazo.
Hidrógeno verde en Alemania : objetivos 2030 y hoja de ruta
La meta de 10 GW de electrolizadores en suelo alemán para 2030 marca el tono de la década. La proyección oficial sitúa el consumo en 95 a 130 TWh, priorizando usos donde no hay alternativa eléctrica directa, como la reducción directa del mineral de hierro o el amoníaco para fertilizantes, fuente : Estrategia Nacional de Hidrógeno 2023 del Ministerio Federal de Economía y Protección del Clima.
El plan reconoce que la oferta doméstica no bastará. Por eso plantea cubrir más de la mitad de la demanda con importaciones competitivas y certificadas como renovables, alineadas con los actos delegados europeos que definen los combustibles renovables de origen no biológico desde 2023, fuente : Comisión Europea.
Para dar señales de precio estables, Berlín activó H2Global, un mecanismo de doble subasta con 4.400 millones de euros para contratos de hasta 10 años que compran hidrógeno derivado – amoníaco, metanol o e‑combustibles – fuera de Europa y lo revenden en Alemania, cubriendo la brecha entre ambos precios, fuente : H2Global Stiftung y Ministerio Federal de Economía y Protección del Clima.
Infraestructura : Wasserstoffkernnetz y puertos de importación
La columna vertebral será la red troncal de hidrógeno. El Wasserstoffkernnetz prevé unos 9.700 km de tuberías operativas de forma escalonada hasta 2032, con gran parte convertida desde gas natural y conexión temprana a centros industriales ya desde 2025, fuente : Asociación de Operadores de Redes de Transmisión de Gas FNB Gas y Agencia Federal de Redes.
En la costa del Mar del Norte, proyectos en Wilhelmshaven y Brunsbüttel preparan terminales para amoníaco verde y su posterior cracking, con primeras ventanas comerciales a partir de la segunda mitad de la década según promotores como Uniper y RWE. Estos nodos portuarios pretenden enlazar barco, almacenamiento y red, reduciendo cuellos de botella logísticos.
Financiación y comercio : H2Global, IPCEI y alianzas internacionales
El músculo financiero se refuerza con proyectos de interés común europeo. Alemania seleccionó 62 iniciativas bajo el IPCEI del hidrógeno, con hasta 8.000 millones de euros de apoyo público movilizados en 2021 y autorizados por la Comisión Europea en 2022, apalancando inversión privada muy superior, fuente : Ministerio Federal de Economía y Protección del Clima y Comisión Europea.
El frente exterior se mueve. La Alianza Canadá Alemania firmada en agosto de 2022 apunta a envíos de amoníaco renovable desde la costa atlántica canadiense a partir de 2025, fuente : Gobierno de Canadá. En paralelo, acuerdos con Namibia y Australia exploran cadenas de suministro que puedan competir en coste al llegar a puertos alemanes conectados a la red troncal.
La idea es simple y exigente a la vez : contratos largos que den bancabilidad a productores, infraestructura preparada para recibir moléculas y reglas de certificación que aseguren que cada kilogramo realmente es renovable a ojos europeos.
Qué falta para que funcione : costes, renovables y certificación
Los números mandan. En Europa, producir hidrógeno verde con electricidad renovable rondó 4 a 6 euros por kg en 2022, muy sensible al precio del kilovatio hora y al factor de carga, fuente : Agencia Internacional de la Energía. Para bajar esa horquilla, Alemania necesita desbloquear más electricidad barata y estable.
La ley fija 80 por ciento de electricidad renovable en 2030 con objetivos de 215 GW fotovoltaicos, 115 GW eólicos terrestres y 30 GW eólicos marinos, fuente : Ley de Energías Renovables 2023 del Ministerio Federal de Economía y Protección del Clima. Sin ese salto, los electrolizadores no operarán suficientes horas y el coste por kg no caerá lo bastante.
La certificación añade otra pieza. Los actos delegados de la Unión Europea exigen adicionalidad, correlación temporal y geográfica para contar como hidrógeno renovable, con reglas más estrictas a partir de 2028, fuente : Comisión Europea. La trazabilidad digital y los registros de garantías de origen deberán madurar para evitar fricciones comerciales.
Para empresas y territorios que evalúan proyectos, hay una ruta práctica que ya se observa en los líderes del mercado.
- Ubicar electrolizadores junto a renovables baratas y flexibles, combinando eólica y solar para elevar horas útiles.
- Cerrar PPA de larga duración con índices claros para capear volatilidad de precios.
- Planificar acceso temprano al Wasserstoffkernnetz y a puertos con capacidad de amoníaco.
- Diseñar desde el inicio conforme a criterios RFNBO y a esquemas de garantías de origen.
- Explorar usos ancla en acero verde, amoníaco y metanol, donde el valor por tonelada es mayor.
La secuencia encaja : contratos H2Global activan oferta inaugural, la red troncál conecta demanda industrial y las renovables abaratan electricidad. Si esos tres engranajes cierran a tiempo, las primeras moléculas competitivas podrían sostener producción a escala comercial antes de 2030. No será un camino lineal, habrá meses difíciles, pero el marco ya existe y mueve más de un millon de decisiones técnicas y financieras.