
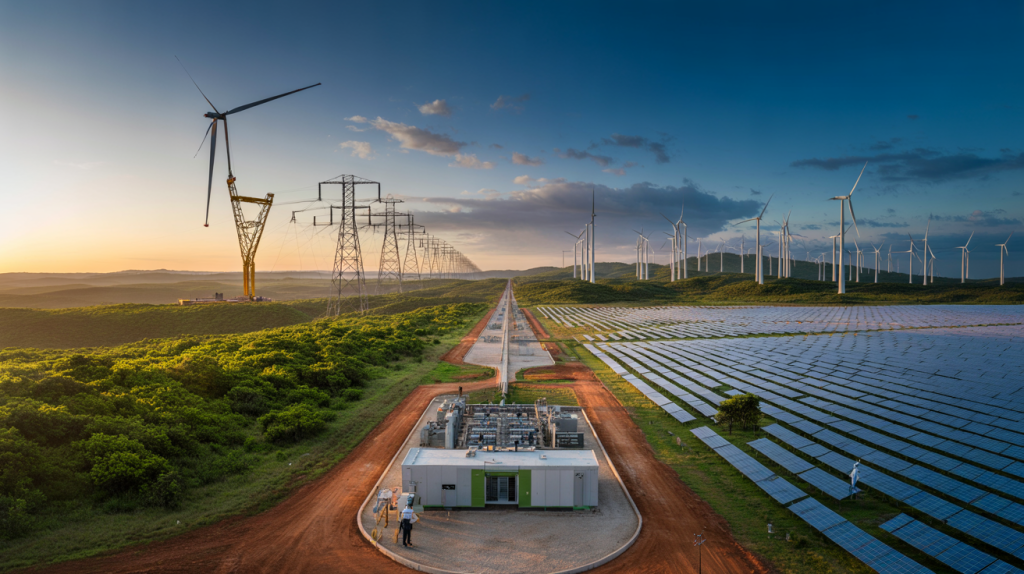
Brasil acaba de sumar 1,9 GW de nueva capacidad renovable y el movimiento ya se siente en la red. El grueso proviene de parques solares y eólicos que alcanzaron operación comercial, un salto que consolida al país como potencia verde regional y pone presión donde duele: transmisión y precios en horas de alta producción.
Los registros públicos de la Agência Nacional de Energia Elétrica confirman el volumen recientemente incorporado, mientras el Operador Nacional do Sistema Elétrico monitorea el despacho en las horas punta de viento y sol. Con una matriz con participación renovable por encima del 80 por ciento según ONS y la Empresa de Pesquisa Energética, cada megavatio nuevo reordena el mapa competitivo.
Capacidad renovable en Brasil : 1,9 GW que ya empujan el mercado
La idea central es simple: 1,9 GW adicionales reducen costos marginales en ventanas solares y eólicas, desplazan térmicas caras y acercan a las distribuidoras a metas de descarbonización. También cambian la conversación para grandes consumidores que negocian contratos longos con generadores.
El aumento se concentra en dos polos. La eólica sigue expandiéndose en el Nordeste, con Bahía, Rio Grande do Norte y Ceará como anclas, de acuerdo con bases de ANEEL. La fotovoltaica crece en Minas Gerais y el interior de São Paulo, tanto en plantas centralizadas como en generación distribuida registrada por la Câmara de Comercialização de Energia Elétrica.
Conviene no perder un detalle práctico. En un sistema ya muy limpio, un bloque de 1,9 GW renueva la curva de precios horarios. En jornadas con viento fuerte y cielo despejado, el Precio de Liquidación de Diferenças tiende a bajar en el mediodía y de noche, algo que la CCEE viene señalando en sus informes de estacionalidad.
Dónde se conectó y qué tecnologías lideran la ola
La observación repetida por los planificadores tiene nombre propio: el Nordeste carga con la mayor parte de la eólica instalada y proyectada, superando ampliamente a otras regiones según ANEEL. Esto dialoga con el perfil de vientos alisios y la infraestructura portuaria que agiliza la logística de aerogeneradores.
En solar, la expansión combina dos caminos. Los parques a gran escala empujan gigavatios a la red de transmisión en Minas Gerais y Bahía. Y la generación distribuida fotovoltaica, amparada por el marco de micro y minigeneración, sigue multiplicando tejados y condominios solares en todo el país, con datos de alta adherencia publicados de forma regular por la CCEE y la propia ANEEL.
Un ejemplo concreto ayuda a dimensionar. Con factores de capacidad típicos de la eólica terrestre y la solar fotovoltaica en Brasil reportados por ONS y EPE, ese bloque de 1,9 GW puede aportar una energía anual que compite con la demanda de una capital de tamaño medio. No es un número menor y sí, suena ambicioso.
Red, precios y contratos : lo que cambia con la nueva oferta
El análisis que hacen los agentes del mercado parte de un punto lógico. Más capacidad renovable flexibiliza el portafolio de contratos y abre espacio a acuerdos de energía de largo plazo con indexación más fina a perfiles horarios, algo que los grandes consumidores industriales ya vienen solicitando.
Queda un elemento que completa el cuadro. La transmisión. ONS ha advertido en reportes públicos sobre cuellos de botella recurrentes en corredores del Nordeste hacia el Sudeste. La expansión de líneas y subestaciones aprobada en recientes licitaciones de transmisión aliviará esa restricción, pero el calendario de obras define cuánto de la nueva generación se convertirá en energía efectivamente entregada sin congestión.
Para los desarrolladores, la ventana de oportunidad está clara. Proyectos con habilitación ambiental madura, contratos de suministro de equipos cerrados y conexión definida tienen ventaja en plazos y costos financieros. Un retraso en cualquiera de estos frentes puede comerse el beneficio que trae un mercado hoy sediento de perfiles renovables firmados con claridad de entregas y penalidades.
La señal final es nítida. Con ANEEL validando nuevas entradas y ONS ajustando el despacho, el tramo de 1,9 GW ya incorpora competencia real y obliga a optimizar perfiles de generacíon, almacenamiento y consumo. Lo siguiente no depende solo de megavatios nuevos, sino de cables, datos y contratos bien diseñados.