
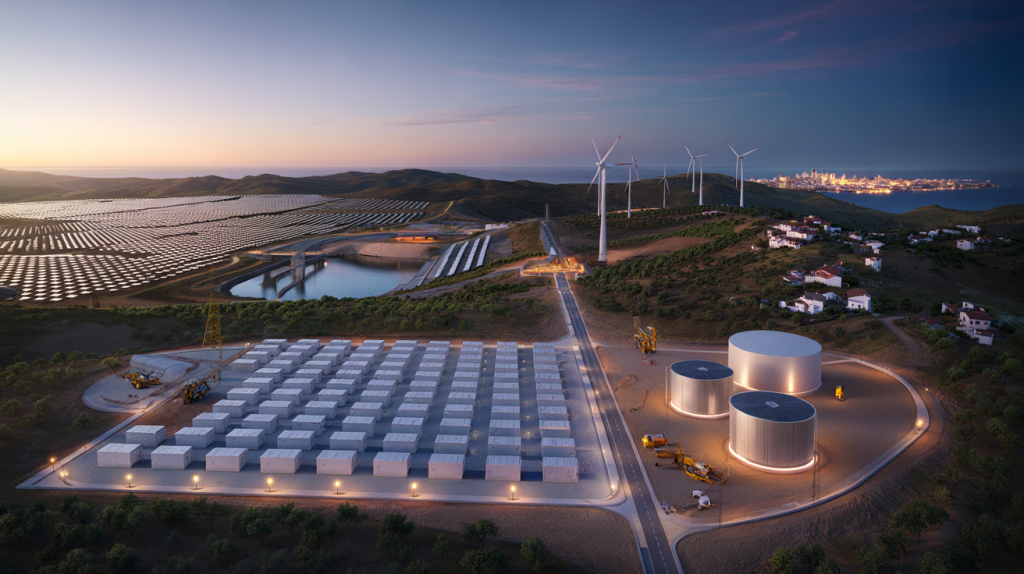
Una cifra que corta el ruido: 5.000 millones de euros listos para almacenamiento de energía. Bien dirigidos, reordenan picos de demanda, abaratan horas caras y dejan entrar más renovables sin tropezar con la red. La pregunta real no es si hacen falta, sino qué impacto compran hoy y en qué ventana de tiempo.
El contexto aprieta. España cerró 2023 con un 50,4 por ciento de generación renovable, récord histórico, y con la eólica y la solar como motores del sistema, según Red Eléctrica de España (REE) (https://www.ree.es). El Plan Nacional Integrado de Energía y Clima actualizado eleva el objetivo de almacenamiento hasta 22 gigavatios a 2030, pieza clave para casar oferta solar al mediodía con demanda al anochecer, indica el Ministerio para la Transición Ecológica y el Reto Demográfico, MITECO (https://www.miteco.gob.es).
Inversión de 5.000 millones : impacto real en almacenamiento de energía
El problema es de sincronía. Mucha generación limpia coincide en horas valle y falta flexibilidad en la subida de la tarde. Un paquete de 5.000 millones orientado a almacenamiento apunta justo a ese cuello de botella. La duda que todos mastican es clara: ¿alcanza para mover de verdad la aguja del sistema español?
Hay viento de cola tecnológico. El precio medio de los paquetes de baterías de iones de litio cayó un 89 por ciento desde 2010 y se situó en 139 dólares por kilovatio hora en 2023, según BloombergNEF (https://about.bnef.com/blog/battery-pack-prices-fall-to-139-kwh-in-2023/). En paralelo, la Directiva de Energías Renovables RED III fija para 2030 un objetivo vinculante del 42,5 por ciento de renovables en el consumo final en la Unión Europea, que exige más flexibilidad y almacenamiento en red, recoge el Diario Oficial de la UE 2023 2413 (https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX%3A32023L2413).
Dónde poner el dinero : baterías, bombeo, térmico e hidrógeno
Concentrar toda la inversión en baterías suena tentador por rapidez de despliegue. Aun así, el sistema necesita duraciones distintas. Dos, cuatro y hasta ocho horas para recortar rampas, y proyectos de larga duración que cubran días nublados o periodos de baja eólica. El bombeo hidráulico y el almacenamiento térmico cierran ese hueco temporal.
Las plantas de bombeo requieren más obra civil y permisos, pero ofrecen vida útil larga y potencia firme. La Agencia Internacional de la Energía documenta plazos de desarrollo de varios años para nueva hidráulica y repotenciaciones, con maduración compleja y capital intensivo, en su informe específico de hidroelectricidad (https://www.iea.org/reports/hydropower-special-market-report). El almacenamiento térmico ya opera en España dentro de la termosolar con sales fundidas, una base industrial útil para ampliaciones y acoplamientos a procesos, señala IRENA al listar más de dos gigavatios termosolares en el país en 2023 (https://www.irena.org/Publications/2024/Mar/Renewable-Capacity-Statistics-2024).
Evitar errores típicos ayuda. Uno, sobredimensionar potencia sin asegurar permisos de conexión y ubicación cerca de congestiones reales. Dos, olvidar mercados de ingresos más allá de arbitraje, como regulación secundaria o reserva de sustitución. Tres, subestimar el dato operativo y la ciberseguridad de agregadores y comercializadoras.
Una pauta práctica para planifcar dónde y cómo asignar 5.000 millones, pensando en resiliencia y retorno, podría seguir esta lógica:
- Mapear nudos con vertidos y congestión y priorizar almacenamiento que actúe en esos puntos de red.
- Combinar baterías de dos a cuatro horas para picos diarios con proyectos piloto de larga duración en zonas de recurso eólico y solar complementario.
- Acelerar repotenciaciones y reversibilidad parcial en hidráulica existente, donde el impacto ambiental sea menor.
- Integrar almacenamiento térmico en industria y district heating para desplazar gas en calor de proceso.
- Abrir ventanillas de permisos y datos de red con plazos y criterios homogéneos para reducir riesgo.
Cuánto rinde : empleo, ahorro y seguridad del sistema
La respuesta empieza a tomar forma con tres vectores. Primero, más horas baratas. Con baterías y térmico, la solar de mediodía se traslada a la tarde, suaviza puntas y reduce volatilidad de precios. Segundo, menos emisiones y menor dependencia de gas en picos, un colchón ante shocks externos. Tercero, mayor seguridad operativa al aportar reservas rápidas y capacidad de arranque en negro en determinados activos.
En términos de escala, la caída de costes de componentes y la estandarización de proyectos permiten que una parte sustancial de esos 5.000 millones se materialice en activos antes de 2027, mientras que el bombeo, por su naturaleza, entraría en servicio a partir de la segunda mitad de la década. Esa secuencia mezcla impacto inmediato y estructura de fondo, algo valioso cuando el objetivo PNIEC 2030 de 22 gigavatios de almacenamiento presiona el calendario de obras y suministros, según MITECO (https://www.miteco.gob.es).
Qué falta : reglas del juego y plazos para que cuenten los 5.000 millones
La regulación determina el rendimiento. La reforma del diseño del mercado eléctrico europeo aprobada en 2024 por el Consejo de la UE refuerza contratos por diferencia y mecanismos de capacidad, herramientas que pueden reconocer el valor de disponibilidad y duraciones largas en almacenamiento, según el Consejo de la Unión Europea (https://www.consilium.europa.eu/es/press/press-releases/2024/05/21/electricity-market-design-council-adopts-reform/). Sin esa señal, el capital se queda corto o mira a otro lado.
Quedan tres llaves operativas: ventanilla única para permisos y acceso a red, subastas específicas por duración y ubicación, y reglas claras para agregación y respuesta de la demanda que permitan a hogares y pymes participar con baterías y cargadores. Con esos engranajes, 5.000 millones dejan de ser un titular y pasan a integrarse en un sistema que ya pisa fuerte en renovables y busca ahora su flexibilidad a la altura.