
Guía con datos para decidir si invertir en Subsea Micropiles : mercado, casos de uso, costes relativos y riesgos reales, con fuentes verificadas.
El mar vuelve a ser territorio de grandes cifras y decisiones veloces. La energía eólica marina encadena nuevos récords, con 75 gigavatios instalados a cierre de 2023 según el Global Wind Energy Council 2024, mientras plataformas, cables y tuberías multiplican puntos de anclaje. En ese tablero, la forma de fundar estructuras bajo el agua deja de ser detalle técnico y pasa a ser palanca de rentabilidad.
Allí entra la inversión en Subsea Micropiles, pequeñas pilas perforadas y cementadas que buscan resolver limitaciones de ruido, geología compleja y ventanas cortas de clima. No prometen épica, prometen control. Si la pregunta es dónde encajan en la cadena de valor y cuándo sumar exposición, los datos del mercado ofrecen señales claras.
Subsea Micropiles : qué son y cómo se invierte
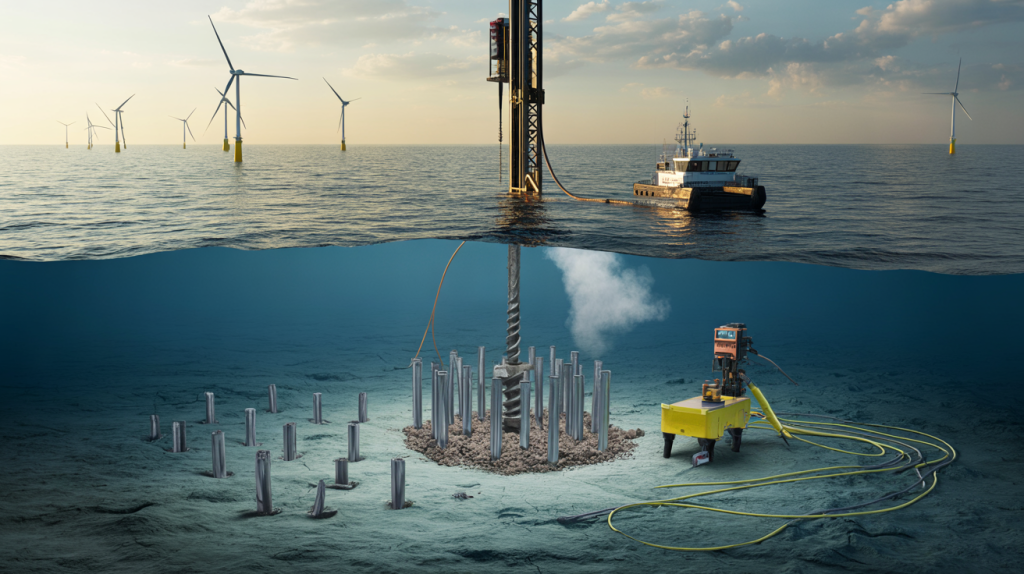
Los micropilotes se definen por su diámetro reducido, típicamente inferior a 300 milímetros y una configuración perforada con inyección de lechada, de acuerdo con el manual técnico FHWA NHI 05 039 del Federal Highway Administration 2005. Trasladados al entorno marino, se instalan bajo el lecho para anclar estructuras ligeras o equipos subsea, con equipos compactos y ciclos de trabajo modulables.
La tesis de inversión no se limita a fabricar o instalar. Incluye cuatro vías : capital en fabricantes de sistemas y consumibles, servicios especializados de ingeniería y perforación submarina, consorcios que ofertan paquetes de balance de planta, y financiación de proyectos que integran esta solución para acotar riesgos de calendario.
¿La idea central? En escenarios con suelos duros, zonas sensibles al ruido o accesos limitados, los Subsea Micropiles pueden reducir la huella de movilización y dar certidumbre a la programacíon de obra. Eso impacta el coste de capital del proyecto y, por extensión, el retorno del inversor expuesto a su ejecución.
Mercado offshore en números y el hueco para Subsea Micropiles
El empuje regulatorio mantiene la demanda. La Unión Europea fijó un objetivo de 60 gigavatios de eólica marina para 2030 y 300 para 2050 en su Estrategia de Energías Renovables Marinas 2020 de la Comisión Europea. Estados Unidos mantiene la meta de 30 gigavatios para 2030, según el Bureau of Ocean Energy Management del Departamento del Interior 2021.
En el desglose de costes, las cimentaciones y estructuras de soporte representan cerca del 18 por ciento del CapEx de un parque eólico marino tipo, de acuerdo con ORE Catapult, «A Guide to an Offshore Wind Farm» edición 2021. Esa partida es sensible a demoras por meteoceanografía, restricciones acústicas y sorpresas geotécnicas, donde soluciones perforadas y de menor impacto operativo aportan margen.
El Global Wind Energy Council 2024 reporta 10,8 gigavatios nuevos en 2023 y cartera en aumento en Asia y Europa. Más proyectos en zonas someras con roca, más interconexiones y más equipos en el fondo significan más puntos de anclaje que no siempre aceptan hincado por impacto. Ahí los Subsea Micropiles encuentran demanda específica y menos competencia directa.
Errores comunes al evaluar proyectos y señales de oportunidad
La lectura apresurada lleva a pensar que toda cimentación marina es escala y acero. La realidad juega con matices y ventanas de clima pequeñas. Conviene mirar con lupa tres cosas.
- Geotecnia y logística : presencia de estratos rocosos superficiales y accesos con calado limitado suelen favorecer equipos de perforación compactos y ciclos cortos.
- Restricciones ambientales : zonas con límites estrictos de ruido submarino o hábitats sensibles premián métodos sin golpeo y con menos tiempo de obra.
- Cadena de suministro : escasez local de buques pesados abre ventaja a soluciones que trabajen con embarcaciones más pequeñas y personal especializado.
También aparecen errores repetidos. Subestimar la curva de aprendizaje del contratista o no prever ensayos previos eleva la probabilidad de desvíos. Ignorar la interacción con corrosión, protección catódica y control de calidad del inyectado añade riesgo evitable. La verificación independiente temprana reduce esa incertidumbre, algo que piden los financiadores desde el due diligence.
Retorno y riesgo : cómo se monetiza la ventaja técnica
El retorno no llega por milagro tecnológico. Llega cuando la solución reduce variabilidad del calendario, recorta días de embarcación y evita retrabajos. Si la partida de cimentaciones pesa en torno a una quinta parte del CapEx del parque, cada punto porcentual ahorrado o asegurado se refleja en el múltiplo del proyecto, según la propia guía de ORE Catapult 2021.
En contratos de ingeniería, procura y construccíon, los Subsea Micropiles pueden estructurarse con pagos por hitos de perforación e inyección, más bonos por entrega sin incidentes ambientales. En equity temático, la clave pasa por proveedores con patentes en perforación submarina, trazabilidad del grout y referencias de obras en suelos difíciles, auditadas por terceros.
Falta un último elemento para cerrar el círculo : una base de casos documentados con métricas de productividad comparables por tipo de suelo y ventana meteo. Esa biblioteca de rendimiento, respaldada por verificadores y organismos como DFI o ISO, es lo que transforma una promesa técnica en activo bancable a escala.