
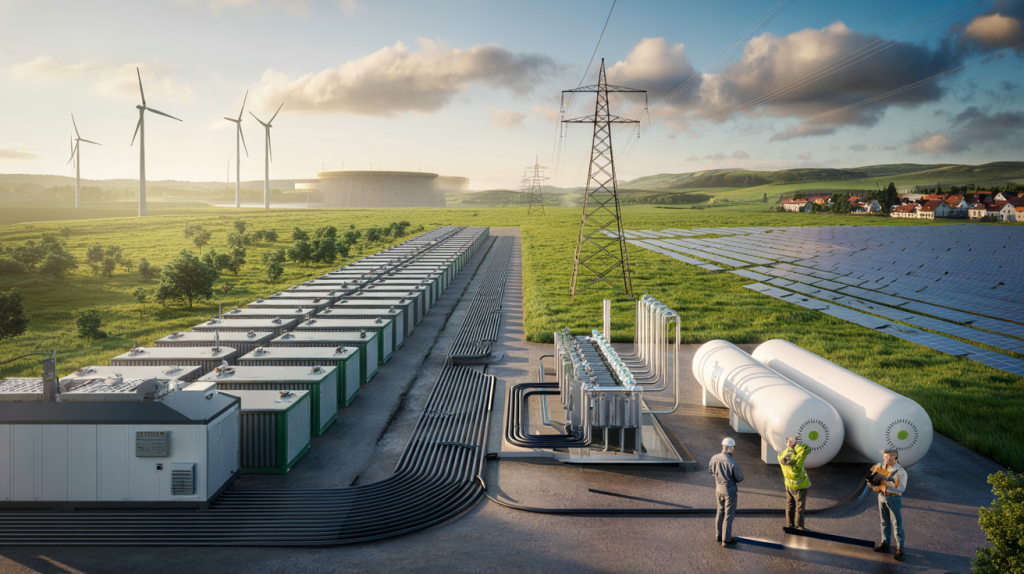
Cuando el viento sopla fuerte en el mar del Norte y el sol rinde en Baviera, la electricidad sobra y los precios caen. El reto ya no es generar, sino guardar y mover esa energía en el momento justo. Ahí entra la green flexibility, el músculo que convierte renovables volátiles en suministro fiable y rentable.
El contexto se movió deprisa. Las renovables cubrieron cerca del 52 por ciento del consumo bruto de electricidad en 2023, según el Ministerio Federal de Economía y Protección del Clima BMWK, mientras Fraunhofer ISE midió 57,7 por ciento sobre la generación pública neta ese mismo año. A la vez, el Gobierno lanzó la «Kraftwerksstrategie» con subastas para 10 gigavatios de plantas de gas preparadas para hidrógeno y reforzó la Estrategia Nacional de Hidrógeno hacia 10 gigavatios de electrolizadores para 2030. Todo con una idea clara: más almacenamiento y más flexibilidad regulatoria para integrar picos solares y eólicos sin desperdicio.
Green Flexibility y almacenamiento de energía en Alemania : qué resuelve y por dónde empezar
La green flexibility coordina almacenamiento, demanda flexible y redes para desplazar energía limpia en el tiempo y el espacio. Reduce vertidos, suaviza precios extremos y libera capacidad de red para nuevas plantas renovables.
El primer paso es atacar cuellos de botella. TransnetBW construye el «Netzbooster» de Kupferzell, una batería de 250 megavatios y 250 megavatios hora diseñada para estabilizar la red de transmisión y recortar la congestión desde 2025, según la propia operadora. Menos congestión significa menos redispatch costoso y más hueco para kilovatios verdes.
También pesa la flexibilidad en consumo. La reforma del artículo 14a de la Ley de la Energía EnWG, aplicada desde 2024 por la Bundesnetzagentur, permite gestionar de forma controlada cargas como bombas de calor y puntos de recarga, con tarifas y límites definidos. Es una palanca silenciosa que libera capacidad en horas críticas.
Datos y proyectos clave : almacenamiento de energía 2023-2025 en cifras
El almacenamiento no parte de cero. Alemania opera alrededor de 6,4 gigavatios de bombeo hidroeléctrico, capacidad que aporta varias decenas de gigavatios hora de energía útil, según BDEW. Es la base histórica para desplazar energía entre horas valle y punta.
La nueva ola llega con baterías. El regulador BNetzA registra un fuerte crecimiento de sistemas a gran escala y detrás del contador vinculados a fotovoltaica residencial, impulsados por precios de módulos bajos y autoconsumo. En paralelo, las «Innovationstender» de la Bundesnetzagentur adjudican desde 2020 proyectos que combinan renovables y almacenamiento con retribuciones específicas.
En hidrógeno, la Estrategia Nacional actualizada en 2023 fija el objetivo de 10 gigavatios de electrolizadores para 2030, con convocatorias IPCEI y redes piloto H2-Ready. No sustituyen a las baterías, pero añaden horas de almacenamiento estacional y respaldo para la industria y generación.
Tecnologías que tiran del carro : baterías, bombeo, hidrógeno y demanda flexible
La combinación tecnológica decide la velocidad de integración renovable. Cada pieza cubre un rango de tiempos distinto y monetiza servicios distintos en el mercado eléctrico y de balance europeo.
- Baterías de ion litio conectadas a red para arbitraje intradiario y servicios de frecuencia FCR, aFRR y mFRR, con arranques en milisegundos.
- Bombeo hidroeléctrico para traslados diarios y semanales de energía, crucial en olas de viento prolongadas.
- Electrolizadores para hidrógeno verde que convierten excedentes en molécula almacenable y utilizable en industria y generación futura.
- Demanda flexible con contadores inteligentes y gestión de cargas en hogares y empresas, amparada por la modernización del «smart meter rollout» aprobada por BMWK en 2023.
El proyecto Netzbooster de TransnetBW ilustra la función de las baterías como activo de red, distinto al arbitraje puro. Y las subastas de la «Kraftwerksstrategie» abren hueco a plantas de gas preparadas para hidrógeno que aportan potencia firme en periodos de baja renovable, con reglas de descarbonización progresiva definidas por BMWK en 2024.
Monetización y reglas : dónde se gana hoy la flexibilidad verde
Las baterías encuentran ingresos en el mercado intradiario de EPEX Spot con spreads cada vez más frecuentes por picos solares, y en los mercados de balance europeos FCR, aFRR y mFRR coordinados por TSOs alemanes. La posibilidad de «stacking» de ingresos, combinando arbitraje y servicios de sistema, se volvió decisiva para la bancabilidad.
Para activos híbridos, las «Innovationstender» de la Bundesnetzagentur permiten retribuciones a plantas renovables con almacenamiento integradas. El marco de Redispatch 2.0, vigente desde 2021, remunera la flexibilidad que evita congestiones cuando los operadores de red ordenan ajustes preventivos.
En consumo, la teconología avanza con el relanzamiento legal del despliegue de contadores inteligentes GNDEW en 2023, que habilita tarifas dinámicas y control de cargas. El artículo 14a EnWG aporta certidumbre operativa a redes de distribución para gestionar picos de demanda asociados a movilidad eléctrica y calefacción.
Qué falta para cerrar la brecha de almacenamiento en Alemania
La señal de inversión mejora, pero persisten tres vacíos. Primero, acelerar permisos y acceso a puntos de conexión para baterías de gran escala, hoy concentrados en pocas regiones. Segundo, definir calendarios de subastas y criterios técnicos estables en la «Kraftwerksstrategie» para que la potencia firme preparada para hidrógeno entre a tiempo sin bloquear inversión en almacenamiento puro. Tercero, masificar contadores inteligentes y tarifas horarias reales en comercializadoras para que la demanda participe de verdad.
Con renovables ya por encima de la mitad del mix en 2023 y objetivos de hidrógeno y redes en marcha, la respuesta práctica se perfila tras el tercer hito regulatorio: reglas claras para apilar ingresos, mercado de balance accesible y proyectos como Netzbooster que prueban valor de red. Ese es el punto donde la green flexibility deja de ser promesa y se convierte en infraestructura.
Fuentes : BMWK «Strommix 2023» y «Kraftwerksstrategie» 2024, Fraunhofer ISE «Electricity generation 2023», TransnetBW «Netzbooster Kupferzell», BDEW datos de bombeo, Bundesnetzagentur sobre Innovationstender y artículo 14a EnWG.